Abrir a LLC é só metade do caminho. Para receber de clientes americanos, ligar o Stripe ou pagar fornecedores em dólar, a empresa precisa de uma conta nos Estados Unidos em nome dela, e muitos bancos tradicionais ainda pedem SSN, endereço americano ou visita a uma agência. Para quem mora no Brasil, a saída costuma ser uma fintech que abre a conta online, com passaporte e EIN (o número de identificação fiscal da empresa, emitido pelo IRS).
Comparamos seis opções que aparecem quando se procura conta para LLC de não residente: quem aceita sócios fora dos EUA, o que cada uma pede, quanto custa, como funciona o recebimento em dólar e se o dinheiro tem cobertura do FDIC, o seguro federal de depósitos americano.
Resumo rápido
- Mercury: a opção mais completa para a maioria das LLCs de brasileiros, com plano gratuito, wires em dólar sem tarifa e cobertura FDIC por bancos parceiros.
- Lili: conta gratuita com abertura 100% online por passaporte e EIN, boa para freelancers e pequenos negócios com operação simples.
- Wise Business: melhor para quem recebe em várias moedas e quer dados de conta em 22 moedas, mas não é banco e o saldo comum não tem FDIC.
- Relay: boa para gestão financeira com várias subcontas, mas exige endereço físico nos EUA para a empresa e para cada sócio.
- Zenus Bank: banco de verdade, sediado em Porto Rico, voltado a empresas internacionais; não tem FDIC e não publica tarifas no site.
- Payoneer: alternativa para receber de plataformas e clientes no exterior, não um substituto da conta da LLC.
Comparação das 6 contas para LLC de não residentes
| Conta | Tipo | Aceita dono não residente | Custo mensal | Receber em dólar | Proteção FDIC |
|---|---|---|---|---|---|
| Mercury | Fintech com bancos parceiros | Sim, com passaporte | US$ 0 no plano básico | ACH e wires domésticos grátis | Até US$ 5 milhões via rede de bancos |
| Lili | Fintech com banco parceiro | Sim, para cidadanias suportadas | US$ 0 no plano Core | Wire internacional recebido: US$ 15 | Sim, via Sunrise Banks |
| Wise Business | Instituição de pagamento (MSB) | Sim, com documento com foto | Sem mensalidade; US$ 31 de abertura | ACH grátis; wire US$ 6,11 | Só no recurso de juros opcional |
| Relay | Fintech com banco parceiro | Sim, com endereço físico nos EUA | US$ 0 no plano Starter | Wire internacional após ativação | Até US$ 3 milhões via rede de bancos |
| Zenus Bank | Banco (Porto Rico) | Sim, empresas internacionais | Não publicado | Não detalhado | Não tem |
| Payoneer | Serviço de pagamentos | Sim | Sem mensalidade; anuidade condicional | 1% para não residentes nos EUA | Não indicado |
As 6 melhores contas bancárias para LLC de não residentes em detalhe
1. Mercury
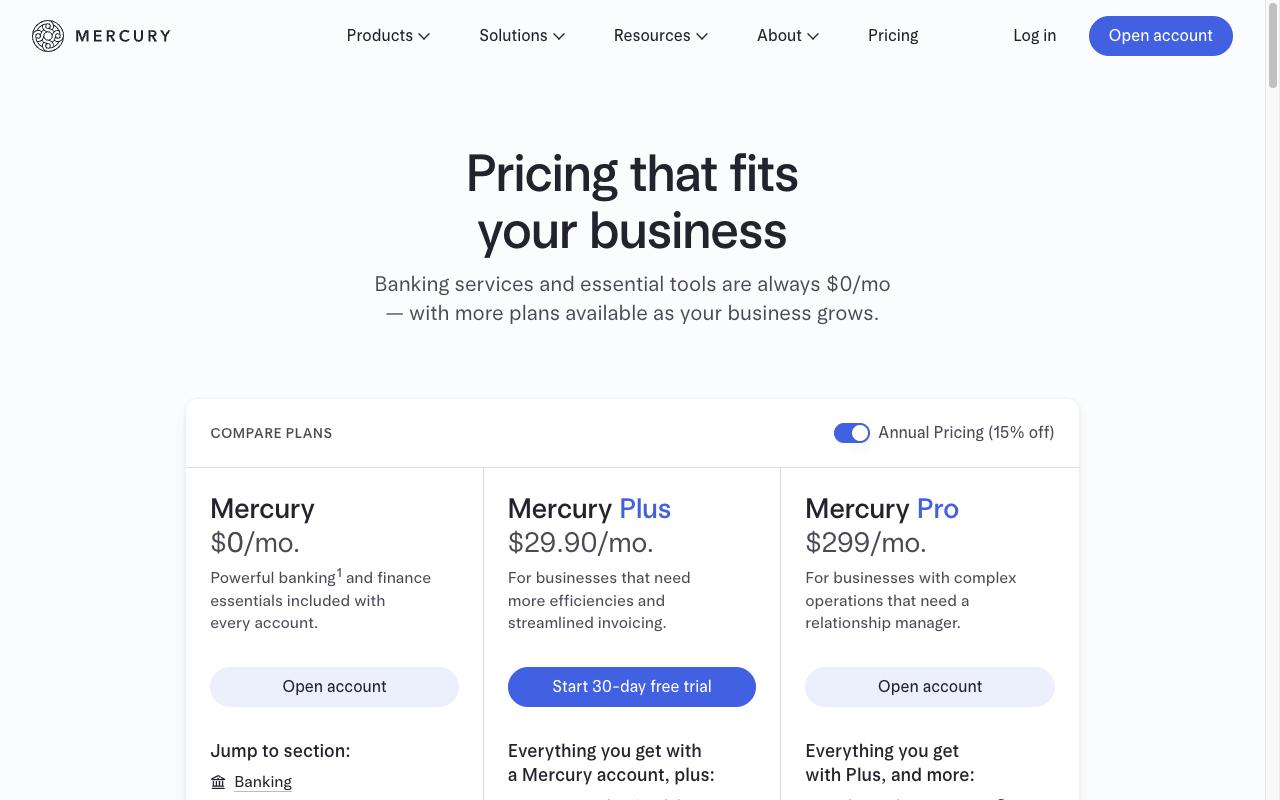
A Mercury é uma fintech, não um banco: os depósitos ficam no Choice Financial Group e no Column N.A., ambos membros do FDIC, e uma rede de varredura (sweep) espalha o saldo por até 20 bancos para chegar a até US$ 5 milhões de cobertura, segundo o site. A empresa aceita fundadores fora dos EUA, desde que a companhia seja registrada nos EUA e tenha operação americana existente ou planejada. O endereço principal pode ser residencial, inclusive fora dos EUA, mas a Mercury não aceita endereço de registered agent (o agente que recebe documentos oficiais em nome da LLC), caixa postal ou UPS Store.
Os documentos pedidos, de acordo com o FAQ da Mercury, são os documentos de formação registrados no estado, o documento do EIN e um documento de identidade (passaporte, para estrangeiros) da pessoa com controle operacional e de cada sócio com 25% ou mais. Se o EIN ainda não saiu, dá para enviar o Form SS-4 e mandar o EIN em até 90 dias após a aprovação. Empresas de abertura como a Globalfy, que tem integração direta com a Mercury, ajudam a montar e enviar o pedido, inclusive antes de o EIN ser emitido. A aprovação continua sendo da Mercury.
Ideal para: a maioria das LLCs de brasileiros que vendem serviços, software ou produtos para os EUA. Porque se destaca: combina abertura remota com passaporte, plano gratuito, wires em dólar sem tarifa e a maior cobertura FDIC desta lista. Prós: ACH, wires domésticos e pagamentos instantâneos grátis para enviar e receber; wire internacional em dólar sem tarifa no modo padrão; aceita pedido com EIN pendente. Contras: não é banco; não aceita endereço de registered agent como endereço principal; residentes de alguns países não são atendidos (a regra vale pelo país de residência, então confira a lista na central de ajuda); wires em outras moedas cobram 1% de câmbio. Preço: plano Mercury por US$ 0 por mês, Plus por US$ 29,90 e Pro por US$ 299, segundo a página de preços. O wire internacional em dólar com a opção OUR, em que a Mercury cobre as tarifas de bancos intermediários, custa US$ 15.
2. Lili
A Lili é uma fintech cuja conta é oferecida pelo Sunrise Banks, N.A., membro do FDIC; os wires passam pelo Column Bank N.A. O site diz que você abre a conta 100% online com passaporte estrangeiro e EIN, sem SSN, desde que more fora dos EUA (ou viva nos EUA como não residente para fins fiscais), tenha cidadania de um país suportado e uma empresa registrada nos EUA. A Lili mantém uma página para fundadores do Brasil, e o Brasil aparece na lista de países para wires internacionais.
A conta Core não tem mensalidade nem tarifa de câmbio em compras com o cartão. O wire internacional recebido custa US$ 15 e o enviado, US$ 25; o envio só sai em dólar, e valores recebidos em outra moeda são convertidos para dólar. Wires internacionais valem só para LLCs, corporations e partnerships, não para empresário individual (sole proprietorship). Assim como na Mercury, a Globalfy tem integração direta com a Lili e cuida da parte burocrática do pedido, mas quem aprova é o banco parceiro.
Ideal para: freelancers, consultores e pequenos negócios com LLC de um sócio e operação simples. Porque se destaca: custo zero no plano básico e abertura remota sem SSN, com conta em banco segurado pelo FDIC. Prós: sem mensalidade no Core; sem tarifa de câmbio no cartão; recebe wires internacionais em várias moedas. Contras: atende só cidadanias de uma lista de países, que você deve conferir no app antes de aplicar; acesso de outros usuários só para sócios com 25% ou mais que morem nos EUA; wires internacionais têm tarifa; o recurso BusinessBuild não vale para estrangeiros. Preço: Core por US$ 0 por mês. Os planos Pro, Smart e Premium têm mensalidade, mas os valores não aparecem na página que consultamos.
3. Wise Business
A Wise Business não é banco: nos EUA, a Wise US Inc. é uma Money Services Business registrada no FinCEN, segundo a central de ajuda da Wise. O saldo comum não tem cobertura FDIC; só o dinheiro colocado no recurso de juros opcional vai para um banco do programa (hoje o JPMorgan Chase), com cobertura de até US$ 250 mil. O forte da Wise é outro: dados de conta para receber em 22 moedas e conversão a partir de 0,23%.
Para verificar uma empresa americana, a Wise pede nome, tipo de empresa e EIN, endereço de registro (pode ser o do registered agent) e um endereço comercial físico onde você trabalha, que pode ser a sua casa. Caixa postal, endereço de agente, redirecionamento de correspondência e endereço virtual não valem como endereço comercial. Sócios fora dos EUA mandam cópia de documento com foto. A Wise não atende empresas de Nevada nem dos territórios americanos.
Ideal para: quem recebe de clientes em várias moedas ou paga fornecedores fora dos EUA com frequência. Porque se destaca: recebimento local em dólar sem tarifa e câmbio barato entre moedas. Prós: dados de conta em 22 moedas; ACH em dólar recebido sem tarifa; aceita endereço do registered agent como endereço de registro. Contras: não é banco e o saldo comum não tem FDIC; não atende LLCs de Nevada; wire recebido tem tarifa fixa. Preço: US$ 31 uma vez para liberar os recursos da conta, sem mensalidade informada; wire em dólar recebido custa US$ 6,11 por pagamento, segundo a página de preços da Wise.
4. Relay
A Relay é uma fintech; a conta é oferecida pelo Thread Bank, membro do FDIC, e a rede de varredura permite até US$ 3 milhões de cobertura, segundo o site. Ela aceita empresas americanas de donos estrangeiros, mas a lista de documentos por tipo de empresa é exigente: a empresa e cada sócio com 25% ou mais precisam de endereço físico nos EUA, sem caixa postal nem caixa de correio virtual, e a LLC precisa mostrar presença operacional nos EUA.
Para LLCs, a Relay pede EIN, Articles of Organization, Operating Agreement assinado (se houver mais de um sócio), endereço e telefone americanos e descrição do negócio. Sócios não residentes informam também a origem do dinheiro que iniciou o negócio e a renda anual pessoal. Para receber wires internacionais, você precisa pedir a ativação do recurso, que passa por análise da Nium, parceira de pagamentos da Relay. O Brasil não está na lista de países proibidos, atualizada em 11 de agosto de 2026.
Ideal para: LLCs com operação real nos EUA que querem organizar o caixa em várias contas. Porque se destaca: até 20 contas correntes já no plano gratuito, útil para separar impostos, folha e despesas. Prós: plano Starter sem mensalidade; cobertura FDIC de até US$ 3 milhões; Brasil fora da lista de países proibidos. Contras: exige endereço físico nos EUA para a empresa e para cada sócio, o que exclui muitos brasileiros que moram no Brasil; wire internacional depende de ativação separada; tarifas de wire não detalhadas na página de preços. Preço: Starter por US$ 0, Grow por US$ 30 e Scale por US$ 120 por mês (com desconto temporário para US$ 90 na data da consulta).
5. Zenus Bank
O Zenus Bank é o único banco propriamente dito desta lista: tem licença de International Financial Entity (IFE-061) do OCIF, o regulador financeiro de Porto Rico. O próprio site avisa que o Zenus não é segurado pelo FDIC. A proposta é dar a empresas internacionais conta nos EUA sem presença física no país, com análise de due diligence antes da aprovação.
A lista de documentos, segundo o blog do Zenus, é longa: documentos de constituição e certificado de good standing, número fiscal, formulário FATCA (W-8BEN ou W-9), declaração de origem dos recursos, demonstrações financeiras (auditadas se o ativo passar de US$ 2 milhões), identificação e comprovante de endereço de diretores e sócios. O contrato comercial prevê taxa de abertura e mensalidade, mas os valores ficam em um documento à parte que não está publicado nas páginas que consultamos.
Ideal para: empresas maiores, com documentação financeira organizada, que querem um banco e não uma fintech. Porque se destaca: é um banco licenciado que aceita empresas sem presença nos EUA. Prós: banco regulado; abertura sem presença física nos EUA. Contras: sem cobertura FDIC; tarifas não publicadas no site; mais documentos que as fintechs; o site não fala em LLC americana de dono estrangeiro especificamente. Preço: sob consulta.
6. Payoneer
O Payoneer não é conta bancária da LLC: é um serviço de pagamentos que dá contas de recebimento em várias moedas e cartão. Ele aparece aqui como alternativa para receber de marketplaces e clientes no exterior, ou como complemento enquanto a conta principal não sai. A página de preços descreve a Payoneer Inc. como licenciada para serviços de pagamento e não menciona FDIC.
Para quem não está nos EUA, receber em dólar numa conta de recebimento custa 1% (mínimo de US$ 1). Sacar para um banco custa entre 1,2% e 4%, conforme o destino e a conversão. Há anuidade de US$ 29,95 só quando a conta recebe menos de US$ 6.000 em 12 meses seguidos.
Ideal para: quem recebe de plataformas e marketplaces e quer uma alternativa rápida enquanto organiza a conta da LLC. Porque se destaca: recebimento em várias moedas e ampla aceitação em plataformas internacionais. Prós: sem mensalidade; contas de recebimento em várias moedas. Contras: não substitui a conta da LLC; 1% sobre recebimentos em dólar para não residentes; sem menção a FDIC. Preço: sem mensalidade; anuidade condicional de US$ 29,95; 1% para receber em dólar fora dos EUA; saques de 1,2% a 4%.
Como escolher a conta bancária da sua LLC
- Confira se você é elegível antes de aplicar. Mercury barra residentes de alguns países pelo país onde você mora; Lili aceita só cidadanias de uma lista; Relay exige endereço físico nos EUA. Ler a regra antes evita um pedido recusado.
- Tenha os documentos prontos. Quase todas pedem Articles of Organization (o documento de formação registrado no estado), EIN e passaporte. Se você ainda está montando a empresa, veja o nosso guia sobre como abrir uma LLC nos EUA morando no Brasil.
- Cuidado com o endereço. Mercury aceita endereço residencial, inclusive no Brasil, mas não endereço de registered agent como endereço principal. Wise aceita o agente como endereço de registro, mas pede um endereço comercial físico à parte.
- Compare como o dinheiro entra. Se os clientes pagam por ACH dentro dos EUA, Mercury e Wise não cobram para receber. Se recebem wires de fora, compare a tarifa fixa (US$ 15 na Lili, US$ 6,11 na Wise) com o volume que você espera.
- Veja se precisa de FDIC. Mercury, Lili e Relay usam bancos segurados. Wise, Zenus e Payoneer não oferecem essa cobertura no saldo comum.
- Considere ajuda na abertura. Empresas de abertura de LLC como a Globalfy, que tem integração direta com Mercury e Lili e permite iniciar o pedido antes de o EIN sair, cuidam do envio dos dados e documentos. Ela não é banco e não garante a aprovação, que fica com a instituição financeira. Para comparar esses serviços, veja as melhores empresas para abrir LLC nos EUA.
- Tenha um plano B. Muita gente abre uma conta principal (Mercury ou Lili) e mantém a Wise para câmbio ou o Payoneer para plataformas.
Erros comuns
- Usar o endereço do registered agent como endereço principal. A Mercury recusa esse tipo de endereço como sede, e Relay e Wise também não aceitam endereço virtual como endereço comercial.
- Achar que fintech é banco. Mercury, Lili e Relay são fintechs; a proteção FDIC vem do banco parceiro e cobre apenas a quebra desse banco.
- Tratar a Wise como conta segurada. O saldo comum da Wise não tem FDIC; só o recurso de juros opcional tem cobertura, até US$ 250 mil.
- Abrir LLC em Nevada e contar com a Wise. A Wise não atende empresas de Nevada.
- Misturar dinheiro pessoal e da empresa. A conta da LLC deve receber e pagar só o que é da empresa, o que também facilita a declaração no Brasil e nos EUA.
Perguntas frequentes
Preciso de SSN ou ITIN para abrir conta para a minha LLC?
Não nas opções desta lista. Mercury, Lili, Wise e Relay aceitam passaporte para sócios estrangeiros, e a empresa usa o EIN. O ITIN (número fiscal individual do IRS para quem não tem SSN) não aparece como exigência nas páginas que consultamos.
Dá para abrir a conta antes de ter o EIN?
Na Mercury, sim: você pode aplicar com o Form SS-4 e enviar o documento do EIN em até 90 dias após a aprovação. As demais contas pedem o EIN no cadastro. Algumas empresas de abertura de LLC, como a Globalfy, iniciam o pedido na Mercury ou na Lili antes de o EIN sair.
Mercury é um banco?
Não. A Mercury se descreve como fintech, e os serviços bancários são prestados pelo Choice Financial Group e pelo Column N.A., membros do FDIC. A rede de varredura de bancos permite até US$ 5 milhões de cobertura, segundo o site.
Qual conta é mais barata para receber de clientes americanos?
Para pagamentos por ACH dentro dos EUA, Mercury e Wise não cobram para receber, e a Mercury também não cobra por wires domésticos. A Lili Core não tem mensalidade, mas cobra US$ 15 por wire internacional recebido. O Payoneer cobra 1% para receber em dólar de quem não está nos EUA.
O dinheiro na conta da LLC fica protegido pelo FDIC?
Depende da conta. Mercury, Lili e Relay mantêm os depósitos em bancos membros do FDIC, com limites que vão de US$ 250 mil a US$ 5 milhões conforme a rede de bancos usada. Wise, Zenus e Payoneer não oferecem FDIC no saldo comum.
Posso usar a conta da LLC com o Stripe?
A conta americana em nome da LLC é o que permite receber os repasses do Stripe na empresa, em vez de usar uma conta pessoal. Os requisitos e o passo a passo estão no guia sobre Stripe para brasileiros com LLC.
Próximos passos
Com a conta escolhida, o passo seguinte é manter a empresa em dia dos dois lados. Leia o guia sobre como declarar a LLC americana no Imposto de Renda e confira os detalhes do seu caso com um contador ou advogado no Brasil e nos EUA. Para entender como montamos as nossas listas, veja como escolhemos.